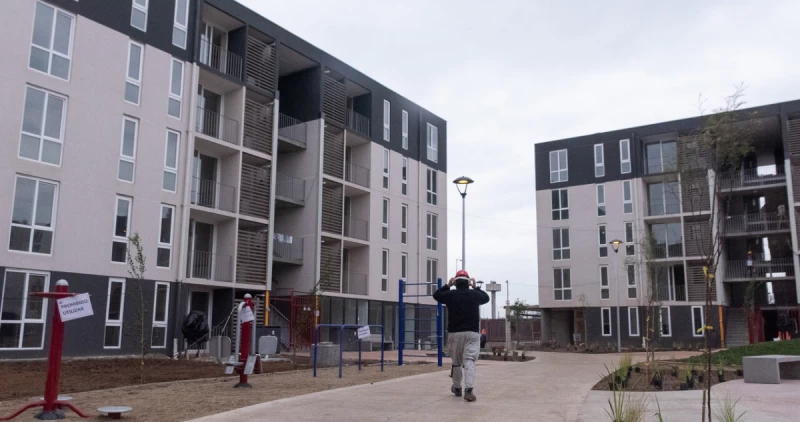
Para el 1 de diciembre de 2026 comenzará a regir la exención del IVA a la compra de viviendas, una disposición contemplada en los artículos transitorios de la Ley de Reconstrucción, publicada el pasado 17 de octubre, y se extenderá hasta el 30 de noviembre de 2027.
¿Qué condiciones tiene este beneficio? Por ejemplo, la exención aplica de forma exclusiva a la compraventa de viviendas nuevas que tengan su recepción definitiva de obras, dejando fuera del beneficio a las propiedades usadas.
La regulación destaca además que no existen límites de valor en Unidades de Fomento (UF) ni topes de superficie en metros cuadrados, estando disponible para cualquier comprador, ya sea para primera vivienda, segunda propiedad o inversión.
Jaime Ugarte, director Ejecutivo de Colliers, destacó que esta iniciativa permitirá reducir el stock de viviendas sin vender: “Junto con otras medidas que ha lanzado el Gobierno como el subsidio a la tasa, el FOGAES, y la modificación a la OGUC (Ordenanza General de Urbanismo y Construcciones), deberían reactivar de forma importante el sector durante 2027”.
En tanto, Alberto Texido, arquitecto y profesor asociado de la Universidad de Chile, explicó el impacto que tendrá esta medida en el precio final.
Según el experto, “no llegará a disminuciones del 19%, son bajas menores dentro de la cadena productiva”.
Para el exministro de Vivienda, Jaime Ravinet, si bien esto permitirá rebajar el precio de los inmuebles que ya están disponibles, recalcó que existen otras acciones que se deben tomar en esta materia, como contar con un plan ante las familias que viven en campamentos.
“Creo que debe ser preocupación del Ministerio, del Estado de Chile, el buscar radicar o erradicar a las más de 100 mil familias que vivien en campamentos”, remarcó Ravinet.
Este artículo también contiene un mecanismo retroactivo especial de devolución del IVA para quienes adquirieron un inmueble en los meses previos. Este tramo beneficia a las operaciones formalizadas mediante escritura pública entre el 22 de abril de 2026 y el 30 de noviembre de 2026, período que abarca desde el ingreso del proyecto de ley hasta el inicio de la exención automática.